Daň z nemovitosti (z nemovitých věcí) – pozemek: sazby, výpočet, termíny
Koupili jste pozemek nebo dům? Do 31. ledna následujícího roku podáváte daňové přiznání. Ukážeme sazby platné od roku 2024, jak se daň počítá včetně koeficientů a kdy a jak ji zaplatit.
Rychlá odpověď: Daň z nemovitých věcí platí vlastník podle stavu k 1. lednu. Po koupi podáte přiznání do 31. ledna následujícího roku a daň platíte do 31. května. U stavebního pozemku je základní sazba 3,50 Kč/m², která se násobí koeficientem podle velikosti obce, případně místním a inflačním koeficientem.
Daň z nemovitých věcí platí vlastník podle stavu k 1. lednu.
Kdy a kdo daň platí
Daň z nemovitých věcí (dříve „daň z nemovitostí“) platí vlastník nemovitosti podle stavu k 1. lednu daného roku. Upravuje ji zákon č. 338/1992 Sb.
- Daňové přiznání – do 31. ledna roku následujícího po nabytí.
- Splatnost daně – do 31. května.
- Dvě splátky – pokud daň přesáhne 5 000 Kč: do 31. května a 30. listopadu.
Sazby daně z pozemků (od roku 2024)
| Druh pozemku | Sazba | Základ daně |
|---|---|---|
| Orná půda, chmelnice, vinice, zahrada, ovocný sad | 1,35 % | cena podle BPEJ × výměra |
| Trvalý travní porost | 0,45 % | cena podle BPEJ × výměra |
| Stavební pozemek | 3,50 Kč/m² | výměra v m² |
| Zastavěná plocha a nádvoří | 0,35 Kč/m² | výměra v m² |
| Ostatní plocha (většina způsobů využití) | 0,35 Kč/m² | výměra v m² |
Zvláštní sazby platí mimo jiné pro hospodářské lesy, rybníky, zpevněné plochy pro podnikání a nevyužitelné ostatní plochy. Přesné znění ověřte v § 6 zákona.
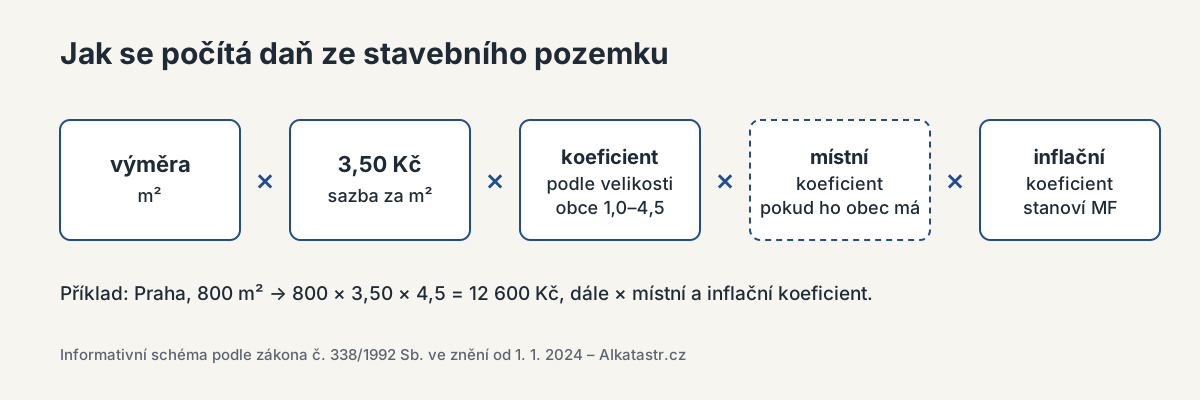
Výpočet daně ze stavebního pozemku krok za krokem.
Tři různé koeficienty – Koeficient podle velikosti obce (1,0 až 4,5, Praha 4,5) se uplatní u stavebních pozemků. Místní koeficient může obec stanovit vyhláškou (u zemědělských pozemků 0,5–1,5, u ostatních nemovitostí 0,5–5,0). Inflační koeficient každoročně stanovuje Ministerstvo financí.
Výpočet daně – příklad
Stavební pozemek v Praze o výměře 800 m², před uplatněním místního a inflačního koeficientu:
- Základní daň: 800 × 3,50 Kč = 2 800 Kč
- S koeficientem podle velikosti obce (Praha 4,5): 2 800 × 4,5 = 12 600 Kč ročně
- Výsledek se dále násobí místním koeficientem (pokud ho obec stanovila) a inflačním koeficientem pro daný rok.
Aktuální inflační koeficient a místní koeficienty obcí zveřejňuje Finanční správa.
Jak podat daňové přiznání
- Online – Přes portál MOJE daně nebo EPO s identitou občana či elektronickým podpisem.
- Datovou schránkou – Vyplněný formulář odešlete do datové schránky místně příslušného finančního úřadu.
- Osobně – Na podatelně finančního úřadu, v jehož obvodu nemovitost leží.
- Poštou – Doporučeně – rozhodující je datum podání na poště, nejpozději 31. ledna.
Osvobození od daně – příklady
Zákon stanoví řadu osvobození (§ 4). Mezi nejčastější patří pozemky ve vlastnictví obce na jejím území, veřejně přístupné pozemky pozemních komunikací nebo pozemky, na kterých stojí stavba, která se daní jako stavba. Některá osvobození od roku 2024 zanikla. Zda se osvobození vztahuje na váš pozemek, ověřte u finančního úřadu.
Checklist po koupi nemovitosti
Kroky
- Mám potvrzený vklad do katastru a znám datum, ke kterému se stal vlastníkem.
- Ověřil jsem druh pozemku na listu vlastnictví (určuje sazbu).
- Zjistil jsem koeficienty obce, kde nemovitost leží.
- Přiznání podám do 31. ledna následujícího roku.
- Daň zaplatím do 31. května (nebo ve dvou splátkách nad 5 000 Kč).
Pozor po koupi – Když koupíte nemovitost v roce 2026, podáváte daňové přiznání do 31. ledna 2027. Daň za rok 2026 platí ten, kdo byl vlastníkem k 1. 1. 2026. Vy platíte od roku 2027.
Chcete prověřit konkrétní nemovitost?
Přehled dostupných informací k jedné konkrétní adrese nebo parcele v jednom PDF reportu.
Obsah je informativní, nejde o právní ani znalecký posudek.
Časté dotazy
Kdy se platí daň z nemovitých věcí?
Daň je splatná do 31. května. Pokud přesáhne 5 000 Kč, lze ji zaplatit ve dvou stejných splátkách do 31. května a 30. listopadu. Daňové přiznání podáváte do 31. ledna roku následujícího po nabytí nemovitosti.
Kolik je daň z pozemku?
Od roku 2024 platí například: orná půda, zahrada, vinice, chmelnice a ovocný sad 1,35 % ze základu daně, trvalý travní porost 0,45 %, stavební pozemek 3,50 Kč/m², zastavěná plocha a nádvoří a většina ostatních ploch 0,35 Kč/m². U stavebních pozemků se daň násobí koeficientem podle velikosti obce, dále případně místním koeficientem obce a inflačním koeficientem.
Musím podávat daňové přiznání každý rok?
Ne. Přiznání podáváte v roce po nabytí a pak jen při změně, která ovlivní daň (např. nová stavba, změna druhu pozemku). V dalších letech daň jen platíte; změny koeficientů zohlední finanční úřad sám.
Kdo platí daň z nemovitých věcí?
Vlastník podle stavu k 1. lednu. Při prodeji během roku platí daň za celý rok ten, kdo byl vlastníkem k 1. lednu; nový vlastník platí od následujícího roku. Rozdělení nákladů si strany mohou dohodnout ve smlouvě.
Musím platit daň, když je velmi nízká?
Daň se nevybírá, pokud celková částka u jednoho finančního úřadu nepřesáhne 50 Kč.
Zdroje
- Sbírka zákonů (e-Sbírka) – Zákon č. 338/1992 Sb., o dani z nemovitých věcí: Poplatník, sazby, koeficienty, osvobození, termíny přiznání a splatnosti.
- Finanční správa – Změny zákona o dani z nemovitých věcí od roku 2024: Nové sazby, inflační koeficient a rozpětí místních koeficientů od 1. 1. 2024.
- Finanční správa – Daň z nemovitých věcí – informace pro poplatníky: Aktuální inflační koeficient, místní koeficienty obcí a tiskopisy.